
 发布时间:2026-10-20
 浏览次数:18
 发布者:Admin
由于地缘政治事件引发的通胀持续和物流受阻,预计2026年全球涤纶需求将较去年下降。但随着周期性补库存带动,市场有望在2027至2028年回暖并实现需求反弹。长期来看,2028年至2050年间,预计全球涤纶消费年均复合增速将保持在1.5%左右,且市场供应格局将逐步转变。
ICIS预计全球涤纶人均消费量将从当前的9.8公斤左右提升至12.6公斤左右。另一方面,全球人口增长也将带来涤纶需求总量增长,据牛津经济数据显示,2028至2050年全球人口平均复合增速约0.6%。人口与人均消费双轮驱动,有望支撑全球涤纶纤维需求持续增长至2050年。
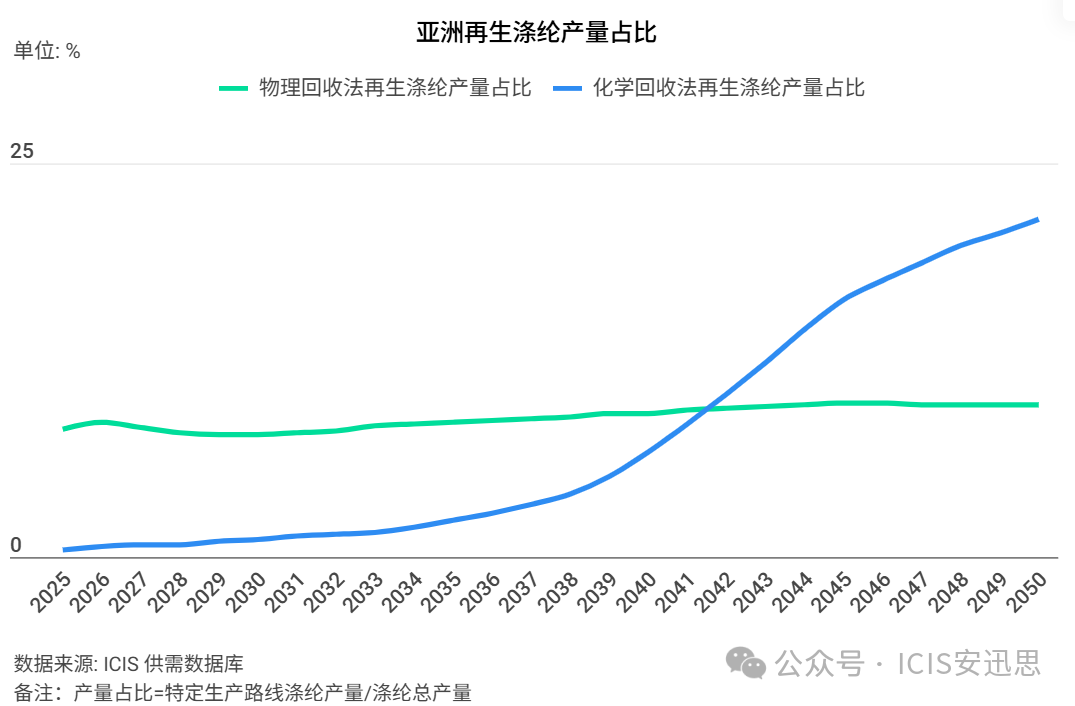
亚洲不仅将继续是全球涤纶消费地,也是全球涤纶生产集中地,至2050年,预计亚洲涤纶产量占全球比重维持在95%。亚洲涤纶供应中,目前原生涤纶占据绝对主导地位,占总产量超90%,再生涤纶占比不足10%。但从长期看,预计再生涤纶市场份额将显著提升。
再生涤纶生产路线主要有二:物理回收法与化学回收法。其中物理法再生涤纶长期产量主要受益于其技术成熟,且原材料聚酯瓶片消费具有刚需性质,消费量稳步增长,从而带动物理法再生涤纶供应同步增长。目前物理法再生涤纶产量约占亚洲涤纶总产量的8%,预计2050年物理法再生涤纶产量占比有望升至约10%。化学法再生涤纶虽尚处起步阶段,当前产量占比不足1%,但长期增长潜力可观,根据ICIS供需数据库,预计2050年其市场份额将达到22%。
对于再生材料的发展,政策法规是推动其消费以及投资的关键性启动力量。印度、中国台湾、韩国、日本等地对再生含量的强制性要求,已在持续拉动再生聚酯需求,其中涵盖再生包装与纺织纤维两大领域。预计中国有望加入这一行列,从而进一步推动再生聚酯材料短期需求以及投资。但仅靠政策支持难以推动市场长期发展,化学法再生涤纶的长期发展,同时也取决于其未来成本上能否对标原生涤纶。
预计化学法再生涤纶生产技术有望在2030年代初期实现突破,从而降低生产成本,并加速市场对该领域的投资。随着行业投资增加,势必出现规模效应,并加剧行业竞争,部分供应商或将通过降价占据市场,从而缩小其与原生涤纶产品的价格差距。叠加政策支持,下游纺织服装企业采用再生涤纶的意愿有望增强。
由于中国是全球最大的涤纶、纺织及服装生产国,预计中国将引领这一转型。根据ICIS再生装置追踪程序,目前中国已经有五套化学法再生涤纶装置已投产或在建。随着生产技术以及分拣技术进步,到2030年代中期,该领域投资有望出现井喷。亚洲范围内,预计未来印度与越南也将大力发展化学法产能,但其行业发展整体滞后中国两至三年(来源:ICIS)。
链接地址:https://mp.weixin.qq.com/s/XSkH6g13jikx7aZjdi4_uw